
Patrocinador
Esta publicación no tiene patrocinador
¿Quieres ser tú?
Contacta con nosotros
Mas Noticias
Financieras
México
LATAM
¿Está Salesforce bajo ataque?
¿Qué es la subrogación en un seguro?
La venta de autos entra a la era de la IA: más del 35% de las cotizaciones ocurre de noche
¿Qué es el súper niño (fenómeno natural)?
Las mejores soluciones de seguridad para protegerse contra ciberataques: guía completa para blindar tu empresa
Buscador
AREA XXI fortalece su presencia en Latinoamérica con la incorporación de Antonio Navallas
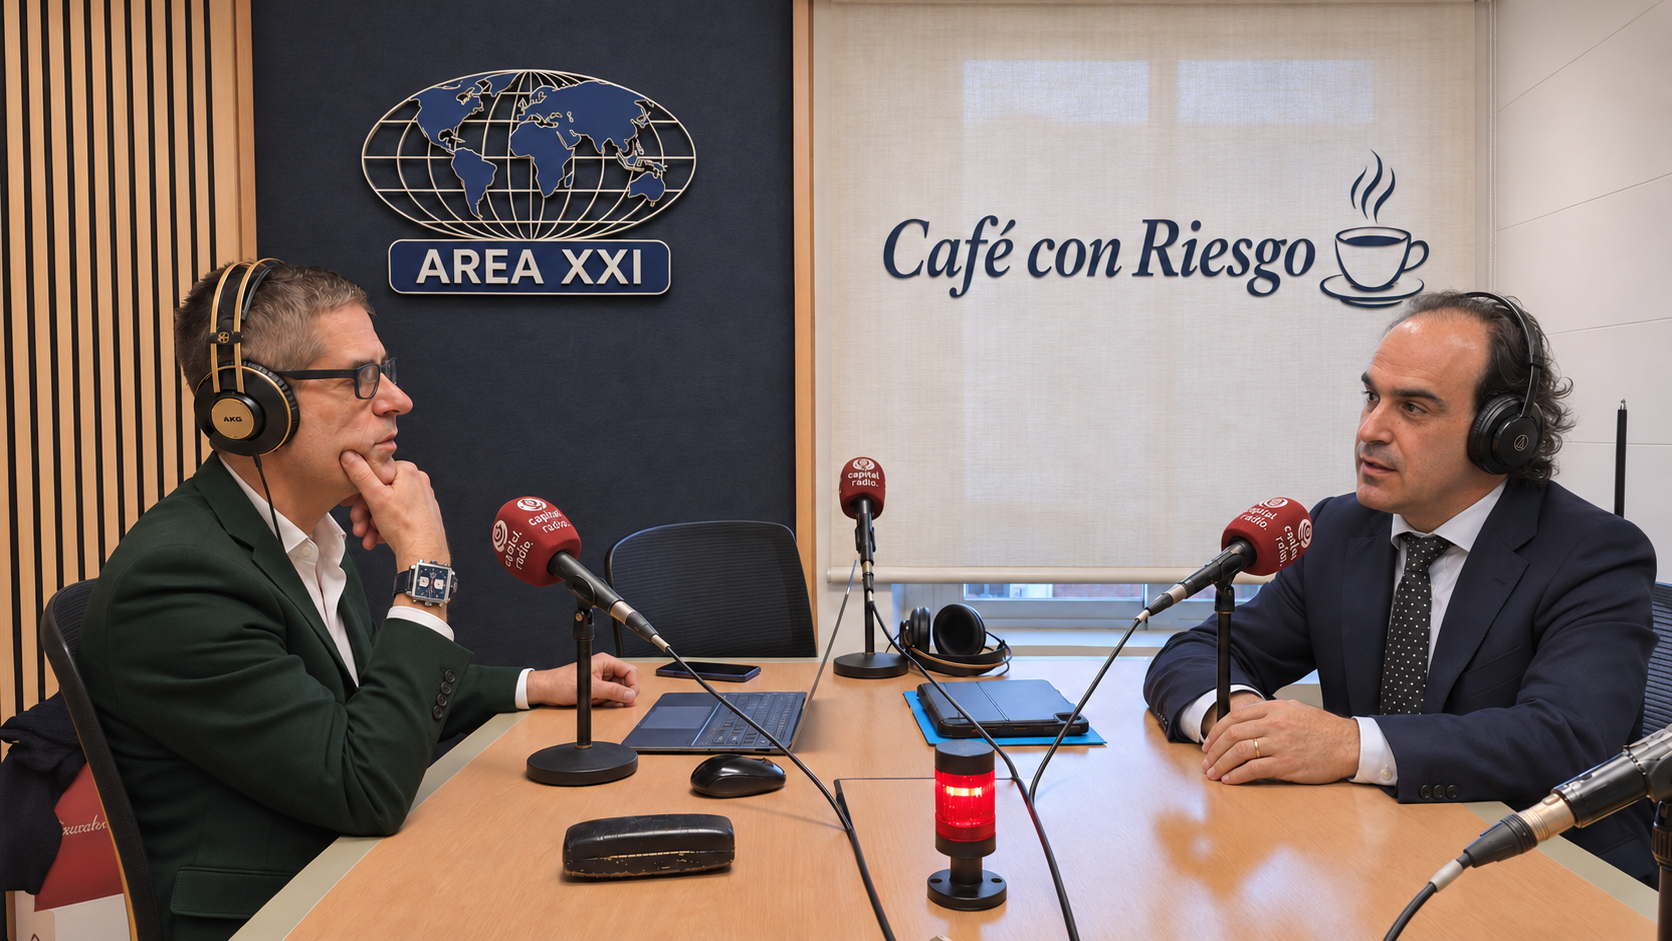
La consultora apuesta por la experiencia actuarial y previsional en Chile para acompañar los desafíos regulatorios y de gestión de riesgos del mercado asegurador regional.
La consultora española AREA XXI incorpora a Antonio Navallas, profesional especializado en el sistema previsional chileno y con experiencia en gestión de riesgos y regulación aseguradora europea, para fortalecer su actividad en Chile y Latinoamérica.
En una entrevista conducida por Santiago Román Igea, socio director de AREA XXI, en el programa Café con Riesgo, Navallas explicó las características del sistema chileno de capitalización individual y sus diferencias respecto al modelo español de reparto.
Entre los asuntos abordados destacó la función de las Administradoras de Fondos de Pensiones (AFP), responsables de gestionar los recursos previsionales mediante multifondos con diferentes niveles de exposición al riesgo.
Asimismo, examinó la reforma previsional, la incorporación de aportes del empleador y el papel complementario de la Pensión Garantizada Universal (PGU) como mecanismo de protección social.
Desde la perspectiva aseguradora, Navallas subrayó la importancia del Seguro de Invalidez y Sobrevivencia (SIS), que brinda protección económica frente a contingencias de invalidez y fallecimiento.
Otro aspecto relevante fue el riesgo de longevidad, que exige una adecuada gestión actuarial para afrontar el aumento de la esperanza de vida y sus efectos sobre las pensiones.
Finalmente, Navallas señaló las oportunidades derivadas de la evolución del marco regulatorio chileno hacia estándares internacionales, especialmente en gestión de riesgos, Solvencia II e IFRS 17.
Esta incorporación refuerza la capacidad de AREA XXI para contribuir al desarrollo técnico y regulatorio del sector asegurador latinoamericano.
Pensiones en Chile y España: dos formas de financiar la jubilación y una vida entre ambos países
Hablar de pensiones es hablar de números, sí, pero también de personas. De lo que ahorramos, de cuánto vivimos, de quién protege a nuestra familia y de esas decisiones profesionales que acaban cambiándonos la vida entera.
El sistema de pensiones chileno permite mirar la jubilación desde una lógica distinta a la española. Donde España se apoya fundamentalmente en el reparto, Chile ha construido su modelo sobre la capitalización individual. La diferencia parece técnica, pero se vuelve muy concreta cuando preguntamos: ¿de quién es el dinero?, ¿quién paga la pensión?, ¿qué ocurre si vivimos más de lo previsto?
La experiencia de Antonio Navajas, actuario español que se trasladó a Chile en 2014, sirve para recorrer esas preguntas. Y también para entender algo que a veces olvidamos: hablamos mucho de la internacionalización de las empresas y bastante menos de la internacionalización de las personas.
Claves principales
- Chile basa su sistema en cuentas individuales; España financia las pensiones actuales fundamentalmente mediante el reparto.
- La longevidad presiona la financiación del reparto y la duración del ahorro individual.
- La PGU complementa la protección previsional chilena con financiación del Estado.
- El seguro de invalidez y sobrevivencia protege frente a contingencias anteriores a la jubilación.
Tabla de contenido
- De Santiago de Compostela a Santiago de Chile: una decisión que lo cambia todo
- Aprender a trabajar en Chile: las formas también cuentan
- Cómo funciona el sistema de pensiones en Chile
- Chile frente a España: capitalización individual y reparto
- La PGU: el complemento público del sistema chileno
- Vivir más años: el mismo reto, dos impactos distintos
- Los multifondos: no todo el ahorro asume el mismo riesgo
- Qué ocurre ante una invalidez o un fallecimiento
- Una nueva etapa entre Chile, España y la gestión de riesgos
De Santiago de Compostela a Santiago de Chile: una decisión que lo cambia todo
La historia empezó con la llamada de un cazatalentos. Había una oportunidad profesional en Santiago, en una entidad con más de cien años de historia. Antonio pensó en Santiago de Compostela. El pequeño detalle era que el puesto estaba al otro lado del Atlántico, en Santiago de Chile.
Por entonces trabajaba en VidaCaixa, en el departamento de riesgos, con la implantación de Solvencia II. Estaba a gusto. Además, acababa de comprar una vivienda y había nacido su segunda hija. No era precisamente el momento en que uno dice: ahora lo que necesito es una mudanza intercontinental.
Sin embargo, viajó para conocer el proyecto y entrevistarse con quienes podían convertirse en sus compañeros. La propuesta, impulsada por Jorge Clot, le gustó. Tanto que apareció ese miedo muy reconocible: querer que una oportunidad salga adelante y, al mismo tiempo, saber que aceptarla va a trastocarlo todo.
La distancia preocupaba a la familia. Su padre le recordaba que Chile estaba a trece o catorce horas de avión. Antonio respondió con una comparación doméstica: cuando su padre se trasladó de Andalucía a Cataluña, el viaje podía durar unas veinte horas. La distancia no desapareció, claro, pero cambió la perspectiva.
Una decisión profesional nunca es solo profesional cuando obliga a mover también la vida familiar. El puesto importa, pero también la vivienda, los hijos, los afectos y la disposición a construir una rutina desde cero.
Aprender a trabajar en Chile: las formas también cuentan
La primera impresión de Santiago fue la de una ciudad de contrastes. Un gran distrito de negocios, rascacielos y ejecutivos conviven con oficios tradicionales, como los limpiabotas. Y, por encima de todo, aparece la cordillera de los Andes, una presencia que termina formando parte de la vida cotidiana.
Chile también sorprende por su geografía: el desierto de Atacama al norte, la cordillera, la Patagonia y el territorio insular. Es un país alargado y singular, cuya exposición a terremotos, tsunamis y actividad volcánica ayuda a comprender la importancia de gestionar bien los riesgos.
Pero el aprendizaje más inmediato para trabajar allí no fue geográfico. Fue cultural.
Decir lo mismo no siempre significa comunicar lo mismo
En la experiencia de Antonio, los españoles tendemos a ser más directos. Decimos lo que pensamos y seguimos adelante, convencidos de que hemos hablado con absoluta normalidad. Desde otra cultura, esa misma franqueza puede percibirse como brusquedad.
En Chile encontró una comunicación más pausada y más cuidadosa con las formas. El desacuerdo no siempre llega en forma de un «no» explícito. A veces hay que interpretar el contexto y leer entre líneas.
Lo aprendió incluso fuera de la oficina. Una invitación imprecisa a hablar durante el fin de semana podía ser una expresión de cordialidad, no necesariamente un compromiso concreto. Entender esa diferencia evita bastantes malentendidos.
- Bajar el tono: no solo importa lo que se dice, sino cómo se dice.
- Leer el contexto: una respuesta amable no siempre equivale a una confirmación.
- Cuidar las formas: la relación personal forma parte de la relación profesional.
No se trata de convertir una experiencia individual en una regla sobre todo un país. Se trata de reconocer que llevar conocimientos técnicos a otro mercado exige aprender también sus códigos de relación.
El momento en que Chile se convierte en casa
Después de casi cinco años en Chile, Antonio pasó unas vacaciones en España visitando a familiares y amigos. Barcelona, Madrid, Cádiz y miles de kilómetros de desplazamientos en pocas semanas.
En medio del cansancio, se descubrió deseando llegar a casa. Y casa ya no era España: era Santiago.
Ese momento explica mejor que cualquier trámite lo que significa asentarse en otro país. Se sigue echando de menos salir de tapas con los amigos, compartir determinadas fechas con la familia o bañarse en el Mediterráneo. El Pacífico, por mucho cariño que uno le tenga, juega en otra liga de temperatura. Pero el lugar al que se quiere volver al final del viaje ya ha cambiado.
Cómo funciona el sistema de pensiones en Chile
La base del sistema chileno es la capitalización individual. Cada trabajador acumula ahorro en una cuenta propia, gestionada por una administradora de fondos de pensiones, una AFP.
Como aproximación, una AFP puede recordar a una gestora de planes de pensiones española. La diferencia fundamental es que aquí hablamos de un componente obligatorio del sistema previsional, no simplemente de un instrumento voluntario de ahorro complementario.
En el esquema previo a los cambios comentados de la reforma previsional, el trabajador destinaba el 10 % de su salario a su cuenta individual. La empresa ingresaba ese dinero en la AFP elegida por el trabajador, pero actuar como canal de recaudación no significaba aportar recursos propios a esa cuenta.
En el escenario de reforma analizado se contempla una aportación empresarial adicional del 6 %, junto con componentes de seguro social. Es importante distinguir el diseño anterior de los cambios y de su calendario de implantación. Para consultar las reglas vigentes, la referencia es la Superintendencia de Pensiones de Chile.
El ahorro no se queda quieto
Las aportaciones se invierten. Ese es un punto esencial: la cuenta no es una caja donde el dinero permanece inmóvil hasta la jubilación.
El volumen de ahorro acumulado por las AFP llegó a representar, en el periodo señalado en la conversación, alrededor del 80 % del PIB chileno. La magnitud de esos recursos ayuda a entender su relevancia para el mercado financiero y para la financiación de infraestructuras, como autopistas y puentes.
La capitalización tiene, por tanto, dos dimensiones: construye ahorro para la jubilación y canaliza recursos hacia inversiones. La elección de esas inversiones y la gestión de sus riesgos son parte central del modelo.
Chile frente a España: capitalización individual y reparto
En España, las cotizaciones de los trabajadores actuales financian fundamentalmente las pensiones actuales. Es la lógica del sistema de reparto.
En Chile, el núcleo de capitalización individual vincula la pensión al ahorro que cada persona ha acumulado y a los rendimientos obtenidos. El trabajador puede consultar su saldo y realizar proyecciones sobre su futura jubilación.
La diferencia se entiende mejor separando tres cuestiones:
- Destino de las aportaciones: en el reparto financian principalmente prestaciones presentes; en la capitalización individual alimentan una cuenta personal.
- Visibilidad del ahorro: la cuenta individual muestra un patrimonio acumulado, aunque no sea dinero de libre disposición para cualquier uso.
- Base de la pensión futura: el reparto depende de la capacidad futura de financiación del sistema; la capitalización depende de lo acumulado y de cómo se transforme en prestaciones.
¿Significa eso que trasladar el modelo chileno a España sería sencillo? En absoluto. Son dos lógicas distintas. La comparación ayuda a entenderlas, pero no convierte el cambio de una a otra en una operación automática.
Y hay un problema que ninguno resuelve por arte de magia: si no se cotiza, o se cotiza poco, la protección contributiva se resiente. La informalidad laboral y las carreras de cotización incompletas importan en ambos sistemas.
La PGU: el complemento público del sistema chileno
La capitalización individual no es toda la protección previsional de Chile. Existe también la Pensión Garantizada Universal, o PGU, financiada por el Estado.
Su función es aportar un suelo de protección. No está reservada exclusivamente a quien carece de ahorro: puede ser compatible con una pensión generada por la cuenta individual.
Entre las condiciones generales comentadas figuran tener 65 años o más, acreditar un periodo de residencia de veinte años en Chile y no pertenecer al 10 % de mayores recursos, además de los requisitos específicos de acceso.
Como referencia del momento de la conversación, se citó una cuantía mensual de unos 230.000 pesos chilenos, aproximadamente 210 euros al cambio utilizado. No conviene interpretar esa cifra sin tener en cuenta los salarios y el coste de vida del país, ni tomarla como un importe permanentemente vigente.
Los importes y requisitos actualizados pueden consultarse en la información oficial de ChileAtiende sobre la PGU.
Vivir más años: el mismo reto, dos impactos distintos
La longevidad afecta tanto a Chile como a España. Lo que cambia es la forma en que aparece el problema.
En un sistema de reparto, el envejecimiento presiona la financiación: hay que atender las pensiones con las cotizaciones y los recursos disponibles en cada momento. La relación entre quienes aportan y quienes reciben prestaciones resulta decisiva.
En la capitalización individual, la pregunta inmediata es otra: ¿cuánto tiempo debe durar el ahorro acumulado? Si un mismo capital tiene que financiar más años de jubilación, la prestación que puede sostener será menor, manteniendo lo demás constante.
Dicho de manera sencilla: haber acumulado cien no significa lo mismo si ese dinero debe cubrir un periodo corto que uno mucho más largo.
Así, el envejecimiento se manifiesta de forma especialmente visible en la caja colectiva del reparto y en la suficiencia del ahorro personal dentro de la capitalización. Ninguno de los dos modelos puede ignorarlo.
Los multifondos: no todo el ahorro asume el mismo riesgo
Las AFP operan, en el esquema descrito, con cinco tipos de fondos, conocidos como multifondos, identificados de la A a la E.
El fondo A asume más riesgo y tiene mayor exposición a inversiones como la renta variable. En el otro extremo, los fondos D y E son más conservadores y dan mayor peso a la protección del saldo frente a la búsqueda de revalorizaciones elevadas.
Esta distinción importa porque hablar del dinero acumulado sin hablar de cómo está invertido deja fuera media explicación. La rentabilidad potencial y el riesgo forman parte del resultado previsional.
No basta con preguntar cuánto se aporta. También hay que preguntar dónde se invierte y qué oscilaciones puede experimentar ese ahorro.
Qué ocurre ante una invalidez o un fallecimiento
La cuenta individual plantea una pregunta evidente: ¿qué pasa si una persona fallece o sufre una invalidez a los cuarenta años, cuando todavía no ha tenido tiempo de acumular suficiente capital?
Para esa contingencia existe el Seguro de Invalidez y Sobrevivencia, SIS, vinculado al sistema de capitalización individual.
En caso de invalidez, intervienen comisiones médicas que evalúan la situación, con una función comparable a la de los tribunales médicos españoles. La calificación puede ser de invalidez total o parcial.
Las referencias de cobertura explicadas son:
- Invalidez total: una pensión equivalente al 70 % del ingreso base.
- Invalidez parcial: una pensión equivalente al 50 % del ingreso base.
- Ingreso base: calculado tomando como referencia los ingresos de los últimos diez años, conforme a las reglas aplicables.
- Fallecimiento: protección para los beneficiarios que correspondan, entre ellos cónyuge e hijos.
La idea central es que la protección no dependa únicamente de lo que haya dado tiempo a ahorrar. El seguro cubre una contingencia que puede llegar mucho antes de la jubilación y comprometer el sustento de toda una familia.
Una nueva etapa entre Chile, España y la gestión de riesgos
La incorporación de Antonio a Área 21 conecta su experiencia española con el conocimiento adquirido en Chile y Latinoamérica. El objetivo es aprovechar ambas perspectivas en proyectos de seguros, pensiones y gestión de riesgos.
Entre las oportunidades identificadas están los procesos de convergencia regulatoria y técnica, con referencias como Solvencia II y la NIIF 17 sobre contratos de seguro. La experiencia europea puede resultar útil, siempre que se adapte a las características del mercado local.
Eso sí, hacen falta paciencia y continuidad. Son proyectos de maduración lenta, no encargos que aparecen y se resuelven de un día para otro.
Al final, la comparación entre Chile y España deja algo más útil que una competición entre modelos. Nos obliga a distinguir ahorro, financiación pública, inversión, longevidad y seguro. Son piezas diferentes y todas importan.
Y también recuerda que detrás de cada cálculo hay una vida. A veces, una llamada para trabajar en Santiago termina convirtiendo Chile en casa. Otras veces, una pregunta sobre el saldo de una cuenta acaba siendo una pregunta mucho más importante: cómo vamos a vivir y quién nos va a proteger cuando las cosas no salgan como esperábamos.
Escrito por: Michel Carvajal
Más información en: AREA XXI
Oct 9, 2026 AREA XXI, España, Financieras
AREA XXI cumple este sábado 10 de octubre 19 años de actividad, haciendo bueno el lema: “NO DAMOS LA HORA, CONSTRUIMOS RELOJES” La empresa cuenta en la actualidad con...
Oct 6, 2026 Aseguradoras México, Ejecutivos, Sociedad Verificadora
La originación de crédito, el otorgamiento de garantías, la suscripción de pólizas y el seguimiento de activos productivos dependen de una premisa que rara vez se...
Oct 5, 2026 Active Re, Ejecutivos, Reaseguradoras
La agencia reconoce una estructura de capital robusta, resultados operativos consistentes y una estrategia internacional que continúa respaldando el crecimiento...