
Patrocinador
Esta publicación no tiene patrocinador
¿Quieres ser tú?
Contacta con nosotros
Mas Noticias
Financieras
México
LATAM
¿Está Salesforce bajo ataque?
¿Qué es la subrogación en un seguro?
La venta de autos entra a la era de la IA: más del 35% de las cotizaciones ocurre de noche
¿Qué es el súper niño (fenómeno natural)?
Las mejores soluciones de seguridad para protegerse contra ciberataques: guía completa para blindar tu empresa
Buscador
El actuario moderno: estrategia, datos y transformación en el seguro
Ramón Nadal: “El actuario ha pasado de calcular primas y provisiones a evaluar riesgos y participar en la estrategia de la compañía”
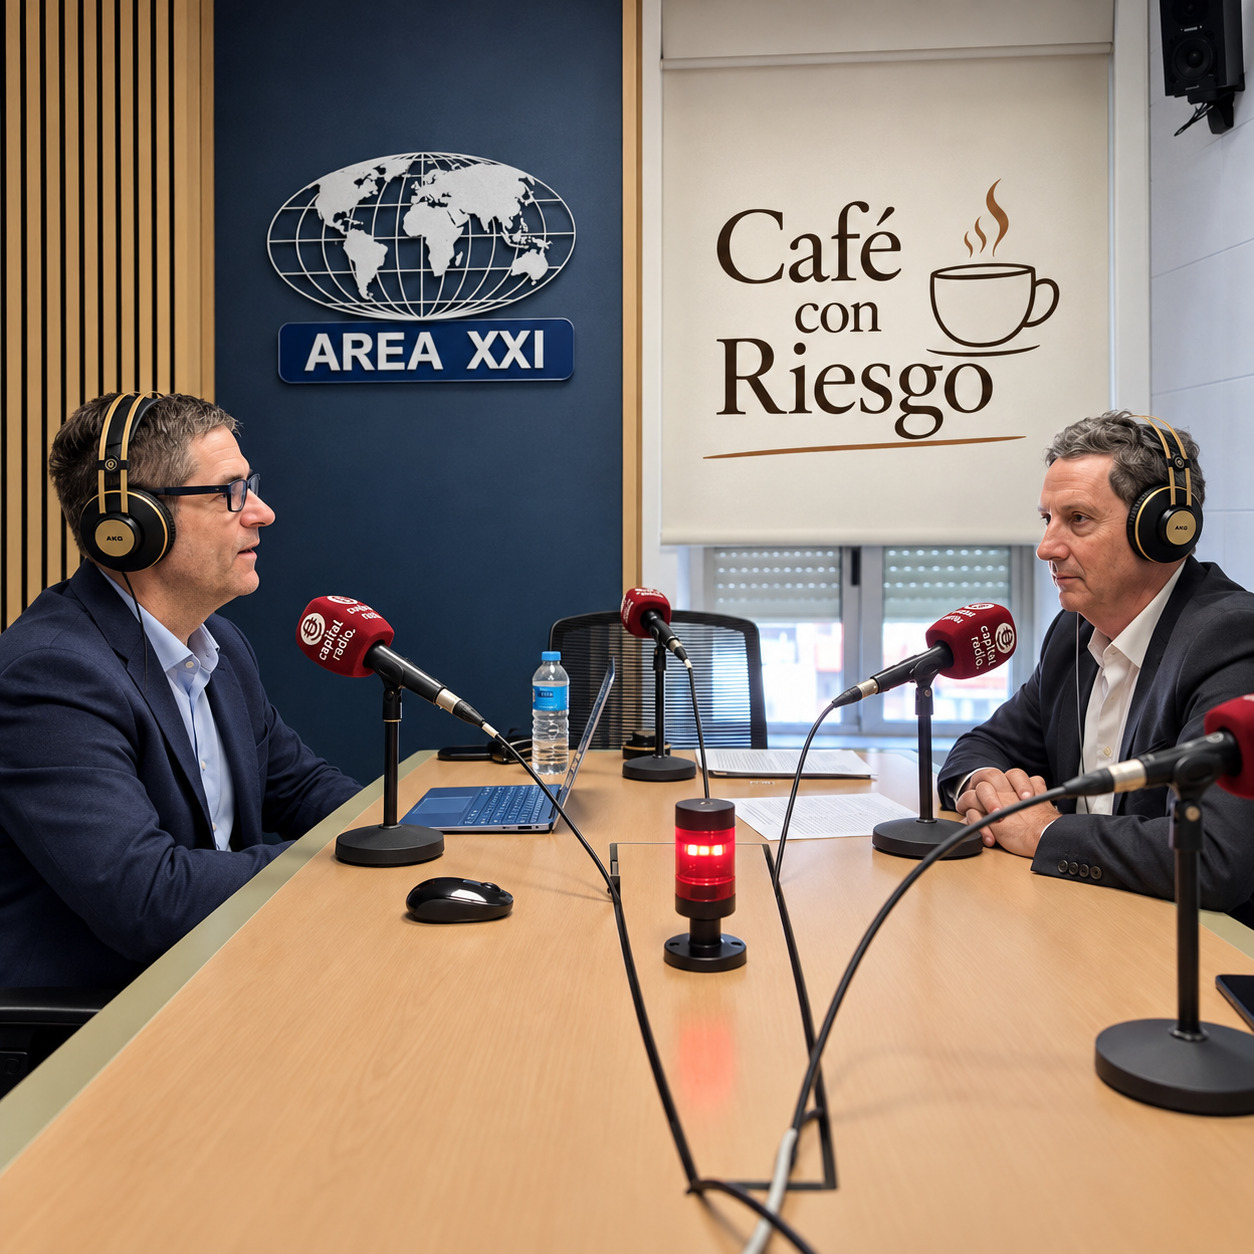
Ramón Nadal, director No Vida y Specialties y secretario general del IAE, una de las figuras más reconocidas del ámbito técnico y actuarial español, fue entrevistado en el programa “Café con Riesgo” en Capital Radio por Santiago Romera, socio-director de AREA XXI, , en la misma repasó la profunda transformación experimentada por el sector asegurador y por la profesión actuarial durante las últimas cuatro décadas.
Nadal recordó un mercado inicialmente muy fragmentado, formado por numerosas mutuas y compañías locales, que evolucionó hacia estructuras de mayor dimensión, sometidas a crecientes exigencias regulatorias, de solvencia, digitalización y gestión del dato. Una transformación que ha permitido aumentar la eficiencia y ampliar la capacidad operativa de las aseguradoras.
Su propia trayectoria refleja buena parte de este proceso. Tras iniciar su carrera en una mutua local y pasar posteriormente por FIATC y Reale, Nadal se incorporó a Caser en 2006. Desde entonces ha vivido diferentes etapas de crecimiento, la reestructuración del sistema de cajas de ahorros, cambios accionariales y, finalmente, la integración de Caser y Helvetia, culminada societariamente a finales de 2025.
Precisamente sobre las fusiones, Nadal subrayó que, más allá de productos, procesos o tecnología, el factor determinante son las personas: alinear equipos, compartir objetivos y ser capaces de construir una nueva organización aprovechando “lo mejor de los dos mundos”.
También destacó la evolución del actuario hacia una posición cada vez más vinculada a la estrategia. Junto con el dominio técnico, el profesional actual debe saber interpretar los riesgos, comprender sus implicaciones financieras y contables y trasladarlas de forma comprensible a la dirección y al consejo para contribuir a un crecimiento sostenible y rentable.
Entre las competencias más demandadas señaló la capacidad de comunicación, la gestión avanzada del dato y el conocimiento de herramientas como inteligencia artificial y machine learning. En el mercado asegurador también identificó una elevada demanda de suscriptores especializados en riesgos de empresas, especialmente en daños y responsabilidad civil.
Para Nadal, el futuro de la profesión pasa por combinar prudencia técnica, orientación al negocio, tecnología y capacidad para explicar cuestiones complejas a quienes toman las decisiones.
El actuario ya no es esa figura escondida entre tablas, primas y provisiones. Sí, seguimos calculando, y menos mal que lo hacemos, pero la profesión ha dejado de ser un rincón técnico para convertirse en una pieza central de la estrategia aseguradora.
Hoy, un buen responsable actuarial tiene que entender el negocio, anticipar riesgos, hablar con comercial, tecnología, finanzas, regulación y consejo de administración. Tiene que saber traducir un asunto técnicamente complejo a decisiones claras. Y, además, tiene que hacerlo en un sector que ha cambiado radicalmente.
Key Takeaways
- El actuario moderno combina técnica, datos, negocio y comunicación estratégica.
- La prudencia técnica permite crecer de forma rentable y proteger la solvencia aseguradora.
- Las fusiones tienen éxito cuando alinean personas, culturas, procesos y objetivos comunes.
- La inteligencia artificial eleva el valor del actuario que entiende el riesgo asegurador.
Tabla de contenido
- Del seguro fragmentado a un sector más sofisticado
- Una carrera entre mutuas, grandes grupos y procesos de integración
- Las fusiones aseguradoras son, ante todo, un asunto de personas
- El actuario ha salido del cubículo
- La manta corta: rentabilidad, crecimiento, prudencia y competitividad
- Las habilidades blandas que necesita un director técnico
- Cómo llevar el riesgo al consejo de administración
- Datos, inteligencia artificial y el futuro de la profesión actuarial
- Los perfiles más difíciles de encontrar en el seguro
- Una profesión que sigue ilusionando
- El seguro necesita técnicos que entiendan personas y negocio
Del seguro fragmentado a un sector más sofisticado
Hace cuatro décadas, el sector asegurador español era mucho más fragmentado. Había muchas mutuas pequeñas, entidades familiares y compañías de ámbito local o regional. La entrada de España en la Comunidad Europea aceleró una transformación que no solo afectó a la economía, sino también a la forma de hacer seguro.
La modernización llegó por muchos frentes al mismo tiempo:
- Más regulación y mayores exigencias de solvencia.
- Procesos operativos más mecanizados y eficientes.
- Digitalización de pólizas, siniestros y distribución.
- Mayor capacidad para analizar y gestionar datos.
- Consolidación mediante integraciones y fusiones.
- Un entorno financiero mucho más relevante para la gestión aseguradora.
Cuando se mira hacia atrás, cuesta escoger un único cambio transformador. Cada año traía varios. La emisión de pólizas, la tramitación de siniestros, el cálculo técnico, la comunicación interna y la distribución se hacían de una forma mucho más manual. El correo electrónico era casi una novedad futurista y las hojas de cálculo empezaban a convertirse en una herramienta revolucionaria.
El cambio no fue solo tecnológico. Fue también una evolución del modelo mental del sector. Pasamos de estructuras muy locales a compañías nacionales y multinacionales, con procesos más sólidos, mayor control del riesgo y una visión mucho más amplia del cliente.
Una carrera entre mutuas, grandes grupos y procesos de integración
La experiencia en el seguro permite comprobar que ninguna compañía es igual, aunque todas compartan los fundamentos técnicos. Empezar en una mutualidad local, continuar en una mutua nacional multirramo, incorporarse después a una aseguradora multinacional y, finalmente, vivir la transformación de una gran compañía como Caser ofrece una perspectiva difícil de obtener desde un único despacho.
En las entidades locales había cercanía, conocimiento territorial y una relación muy directa con el entorno. Después llegaban organizaciones con ambición nacional, capaces de integrar mutuas pequeñas y de desarrollar procesos más automatizados para gestionar ese crecimiento.
La etapa multinacional añadía otra dimensión: operaciones corporativas, integración de carteras y una forma de trabajar más conectada con estrategias de grupo. La adquisición de negocios de vida y no vida muestra hasta qué punto el seguro combina operaciones técnicas, financieras, comerciales y organizativas.
En Caser, la evolución durante dos décadas refleja bien la historia reciente del sector. Hubo una primera etapa de expansión económica, especialmente vinculada al desarrollo del hogar, la construcción y el negocio asociado a las cajas de ahorros. Luego llegaron la crisis financiera, la reordenación de las cajas, su transformación en bancos y la necesaria adaptación de los modelos de distribución.
Más adelante, la compañía fue reforzando otros canales, como agentes y corredores, y afrontó cambios en su accionariado. La entrada de Helvetia con una participación mayoritaria abrió una nueva fase. Tras años de trabajo, la integración con la otra aseguradora del grupo en España se materializó en una fusión a finales de 2025.
El resultado no es simplemente cambiar un nombre o sumar balances. Es construir una nueva compañía con productos, redes, equipos, culturas y tecnologías distintas. Eso exige método, tiempo y, sobre todo, personas dispuestas a mirar hacia delante.
Las fusiones aseguradoras son, ante todo, un asunto de personas
Cuando se habla de una fusión, la conversación suele girar enseguida hacia sistemas, productos, procesos e informática. Todo eso importa muchísimo. Pero el factor decisivo casi siempre es otro: la capacidad de alinear a las personas.
Una integración no funciona por imponer una forma de hacer las cosas. Funciona cuando se encuentra lo mejor de ambos mundos y se construye una visión común. Hay que ordenar procesos, homologar productos y coordinar equipos, claro. Pero también hay que gestionar incertidumbre, expectativas y culturas de trabajo.
En este tipo de proyectos, las personas que se cierran permanentemente al cambio suelen acabar fuera de la corriente. No porque haya que perseguir a nadie, sino porque una organización en transformación necesita profesionales capaces de contribuir a lo que viene, no solo de proteger lo que existía.
El director técnico y el actuario tienen un papel relevante en estas integraciones porque deben garantizar que la compañía mantenga la prudencia técnica mientras cambia de tamaño, de estructura y de forma de operar. Las provisiones, las tarifas, los riesgos asumidos, los datos históricos y los controles internos no pueden perderse por el camino.
El actuario ha salido del cubículo
La imagen tradicional del actuario era la de alguien dedicado exclusivamente a calcular primas y provisiones. Una especie de Panorámix encerrado con su puchero de fórmulas. Aquello tuvo su momento, pero hoy ya no describe la realidad.
El actuario moderno sigue necesitando una base técnica muy sólida. Debe conocer la tarificación, las reservas, la solvencia, los modelos y la contabilidad aseguradora. Sin esa base, no hay credibilidad. Pero quedarse solo ahí sería insuficiente.
El papel actual exige evaluar riesgos, entender su impacto financiero y contable, y trasladar todo ello a decisiones estratégicas. La técnica actuarial forma parte de la dirección de la compañía porque permite responder preguntas que van mucho más allá de una fórmula:
- ¿Qué negocio conviene crecer y en qué condiciones?
- ¿Qué riesgos se están asumiendo realmente?
- ¿La tarifa es competitiva sin dejar de ser rentable?
- ¿Las provisiones reflejan adecuadamente las obligaciones futuras?
- ¿Qué puede ocurrir si cambian las condiciones económicas o del mercado?
- ¿Cómo se protege la solvencia mientras se desarrolla el negocio?
La clave está en unir técnica, negocio y visión de futuro. No se trata de decir que una tarifa es la que es porque lo marca un cálculo aislado. Se trata de comprender qué quiere conseguir la compañía, qué riesgos puede asumir y cómo hacerlo de manera sostenible.
La manta corta: rentabilidad, crecimiento, prudencia y competitividad
El seguro vive permanentemente con una manta que parece demasiado corta. Se busca rentabilidad, pero también crecimiento. Se exige prudencia técnica, pero se necesita competir. Se quiere una oferta adecuada para el cliente, sin poner en peligro la solvencia de la entidad.
No hay una receta que cubra todo sin tensión. El equilibrio se construye con prudencia, pero prudencia no significa ser poco competitivo. Significa calcular bien, usar la información disponible, entender el pasado e incorporar una visión prospectiva.
Una tarifa competitiva no es necesariamente una tarifa barata. Es una tarifa que responde al riesgo, que está bien segmentada, que utiliza datos de calidad y que permite ofrecer una cobertura adecuada. Del mismo modo, unas provisiones rigurosas no son un obstáculo para el negocio. Son una protección para la compañía y una condición necesaria para crecer con seguridad.
La eficiencia de los procesos también entra en la ecuación. Cuanto mejor se gestione la información y más ágiles sean los procesos, mayor será la capacidad de ofrecer una experiencia adecuada al cliente sin perder el control técnico.
Las habilidades blandas que necesita un director técnico
El conocimiento actuarial ya no basta por sí solo. Una de las capacidades más importantes de un responsable técnico es explicar situaciones difíciles y complejas a públicos muy distintos.
Hay que poder hablar con equipos especializados, dirección general, responsables comerciales, áreas financieras, supervisores y consejos de administración. Cada interlocutor necesita profundidad y lenguaje diferentes, pero todos necesitan comprender las implicaciones de una decisión.
Las habilidades más valiosas incluyen:
- Comunicación clara: convertir un análisis técnico en un mensaje comprensible y útil.
- Orientación a negocio: comprender que la función actuarial debe ayudar a desarrollar un crecimiento rentable.
- Capacidad de coordinación: liderar equipos con perfiles actuariales, financieros, tecnológicos y de datos.
- Visión estratégica: conectar el riesgo actual con los escenarios futuros de la compañía.
- Criterio y prudencia: mantener el rigor incluso cuando existen presiones comerciales o de mercado.
La figura del profesional aislado con una hoja de cálculo ha dado paso a equipos más amplios y especializados. Hoy se necesitan conocimientos de solvencia, contabilidad, suscripción, analítica, tecnología, regulación y negocio. No existe un superhombre o una supermujer que domine todo al máximo nivel. Por eso coordinar talento diverso es una competencia esencial.
Cómo llevar el riesgo al consejo de administración
Explicar riesgo a un consejo no consiste en proyectar más gráficos o utilizar más terminología técnica. Consiste en identificar qué decisión hay que tomar, qué riesgos la condicionan y qué consecuencias tendría cada alternativa.
En consejos con profesionales muy vinculados al seguro, la conversación puede ser más directa. Pero no todos los consejeros tienen el mismo perfil. Algunos proceden del ámbito financiero, otros del negocio y otros aportan una visión más generalista. En esos casos, la capacidad didáctica es fundamental.
Hay asuntos que, a primera vista, pueden parecer difíciles de defender. Por ejemplo, asumir un coste recurrente para proteger la solvencia de la compañía puede resultar incómodo si se observa únicamente desde el resultado anual. Sin embargo, esa protección puede ser precisamente lo que permite a la entidad desarrollar negocio de forma sostenible.
Los consejos están hoy más preparados y sometidos a mayores exigencias de formación y responsabilidad. También hay cada vez más actuarios incorporándose a estos órganos. El Instituto de Actuarios Españoles impulsa formación específica para que los actuarios que asumen responsabilidades de consejero desarrollen no solo conocimientos técnicos, sino también habilidades de buen gobierno, comunicación y capacidad de plantear las preguntas relevantes a la dirección.
Datos, inteligencia artificial y el futuro de la profesión actuarial
La gestión del dato es una de las grandes claves del actuario moderno. Los profesionales que dominan las nuevas herramientas de inteligencia artificial, machine learning y analítica avanzada están especialmente demandados.
Eso no significa que el conocimiento actuarial tradicional haya perdido valor. Al contrario. La oportunidad está en combinar la potencia de los datos con la comprensión profunda del negocio asegurador. Un perfil procedente de matemáticas, estadística o big data puede aportar mucho, pero el actuario añade una lectura específica del riesgo, de la prima, de la provisión y de la sostenibilidad técnica.
El sector necesita profesionales capaces de usar nuevas herramientas sin perder el criterio. Los modelos pueden procesar una enorme cantidad de información, pero alguien debe entender qué significan los resultados, qué supuestos se han utilizado y qué decisiones conviene tomar.
La evolución desde el cálculo manual hasta la hoja de cálculo, y de ahí a los entornos actuales de datos, ha sido enorme. Hubo tiempos en que las provisiones matemáticas de vida se calculaban prácticamente a mano, incluso dedicando mañanas de domingo a revisar operaciones. La llegada de las hojas de cálculo hizo esos procesos más eficientes y precisos. Hoy el salto es todavía mayor.
Eso sí, conviene no olvidar las bases. Replicar fórmulas tradicionales o comprender símbolos actuariales antiguos puede parecer una rareza, pero ayuda a entender de dónde vienen los cálculos actuales y qué lógica técnica sigue sosteniendo el negocio.
Los perfiles más difíciles de encontrar en el seguro
El mercado asegurador demanda talento en casi todas las áreas, pero algunos perfiles son especialmente difíciles de cubrir. Entre ellos destacan los suscriptores de seguros de empresas, tanto en daños como en responsabilidad civil.
También hay una fuerte demanda de profesionales actuariales que sepan trabajar con datos y herramientas avanzadas. El reto no es solo técnico. Las compañías buscan personas que entiendan el riesgo asegurador y sean capaces de transformar la información en decisiones comerciales y estratégicas.
Para quienes se plantean una carrera en el sector, esta es una profesión que sigue siendo relativamente desconocida. Mucha gente llega al seguro casi por casualidad. Sin embargo, cuando se conoce de verdad, engancha. Es un ámbito que combina análisis, negocio, regulación, finanzas, tecnología y relaciones profesionales.
Una buena puerta de entrada puede ser trabajar en una aseguradora o mutualidad mientras se completa la formación. Conocer el negocio desde dentro aporta una ventaja enorme: permite estudiar los conceptos actuariales sabiendo para qué sirven en la práctica.
Una profesión que sigue ilusionando
Después de décadas en el sector, lo que mantiene la motivación es precisamente que el seguro no deja de moverse. Siempre hay una nueva regulación, una transformación tecnológica, una integración, un producto que revisar, un riesgo que entender o una decisión estratégica que acompañar.
En una compañía que está unificando equipos, productos, redes y culturas, el momento es especialmente retador. Se está construyendo una organización nueva. Hace falta engrasar muchas piezas, pero también existe la oportunidad de crear algo mejor, más integrado y más preparado para el futuro.
La profesión actuarial se lleva dentro porque obliga a aprender constantemente. El buen actuario no deja de estudiar cuando termina una carrera o supera un examen. Sigue aprendiendo con cada cambio del mercado, con cada dato nuevo y con cada conversación en la que debe transformar el riesgo en una decisión comprensible.
El seguro necesita técnicos que entiendan personas y negocio
El futuro del actuario no está en elegir entre técnica o estrategia. Está en dominar ambas. La compañía necesita rigor en las primas, las provisiones y los modelos, pero también necesita profesionales que sepan mirar al futuro, colaborar con otras áreas y participar en las decisiones relevantes.
La transformación del seguro ha convertido al actuario en una figura más visible, más transversal y más necesaria. Y eso es una gran noticia para la profesión y para el sector.
Preguntas frecuentes sobre la profesión actuarial
¿Qué hace un actuario en una aseguradora?
Calcula y evalúa riesgos, participa en la fijación de primas y provisiones, analiza la solvencia y ayuda a convertir la información técnica en decisiones de negocio.
¿El actuario solo trabaja con números?
No. Aunque la base cuantitativa es esencial, el rol actual exige comunicación, coordinación de equipos, comprensión del negocio y capacidad para explicar riesgos a la dirección y al consejo.
¿Qué conocimientos son más demandados en el ámbito actuarial?
Además de los fundamentos actuariales, destacan la gestión del dato, la inteligencia artificial, el machine learning y el conocimiento práctico de los productos y riesgos aseguradores.
¿Por qué son complejas las fusiones entre aseguradoras?
Porque implican integrar tecnologías, productos, procesos, redes comerciales y equipos con culturas distintas, manteniendo al mismo tiempo el control técnico y la continuidad del negocio.
Escrito por: Michel Carvajal
Más información en: AREA XXI
Sep 11, 2026 Cías de Seguros, Ejecutivos, Mundo
Prestar servicios de salud implica una responsabilidad distinta a la de casi cualquier otra actividad económica. El objeto del trabajo no es un bien intercambiable: es...
Sep 7, 2026 Cías de Seguros, Ejecutivos, Mundo
Un fenómeno meteorológico constituye cualquier evento o proceso que ocurre en la atmósfera terrestre y que produce cambios observables en las condiciones del tiempo....
Sep 7, 2026 Ejecutivos, Mundo, Reaseguradoras
Lloyd’s representa una de las instituciones más distintivas y reconocidas en el ámbito global de los seguros y reaseguros. A diferencia de las compañías de seguros...